营收规模接近,盈利质量分化明显
2026 上半年,优必选实现总营收 12.69 亿元,宇树科技营收 11.52 亿元,单看账面数字优必选实现小幅反超。但需要注意,优必选的营收包含收购锋龙股份带来的 1.39 亿元零部件业务收入,剔除并购并表部分,原有机器人业务营收约 11.30 亿元,略低于宇树科技。增速维度,优必选同比增长 104.2%,显著高于宇树 48.54% 的增速,人形机器人业务爆发是其增长核心动力,全尺寸人形机器人业务收入 5.90 亿元,同比暴涨 1445%,占总收入比重提升至 46.5%,正式成为公司第一大业务板块。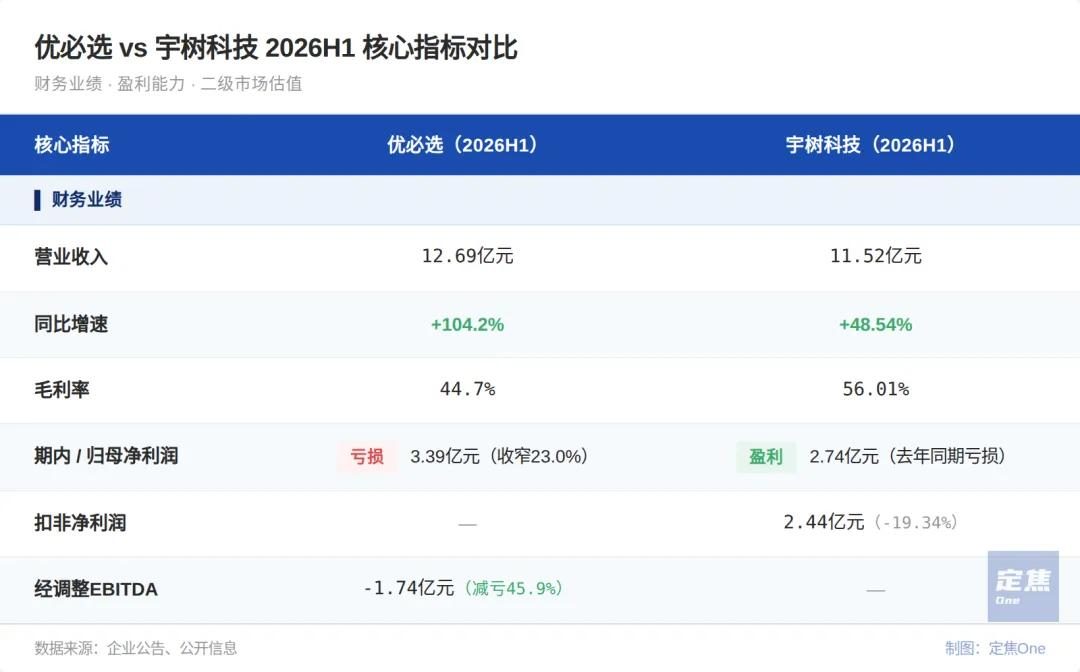
利润端二者拉开巨大差距。宇树科技实现归母净利润 2.74 亿元,完成扭亏为盈,但该结果受股份支付一次性费用消退影响,扣非后净利润 2.44 亿元,同比出现下滑;优必选仍处于亏损状态,期内亏损 3.39 亿元,不过亏损幅度持续收窄,经调整 EBITDA 同比减亏 45.9%,人形机器人业务高达 66.8% 的毛利率,成为带动整体毛利改善的关键力量。可以看出,两家企业营收走向交汇,但盈利能力尚未站在同一水平线。
两条差异化路线:一个敢花钱,一个能交付
面对人形机器人行业机遇,两家企业走出截然不同的发展路径,并且正在互相补齐短板。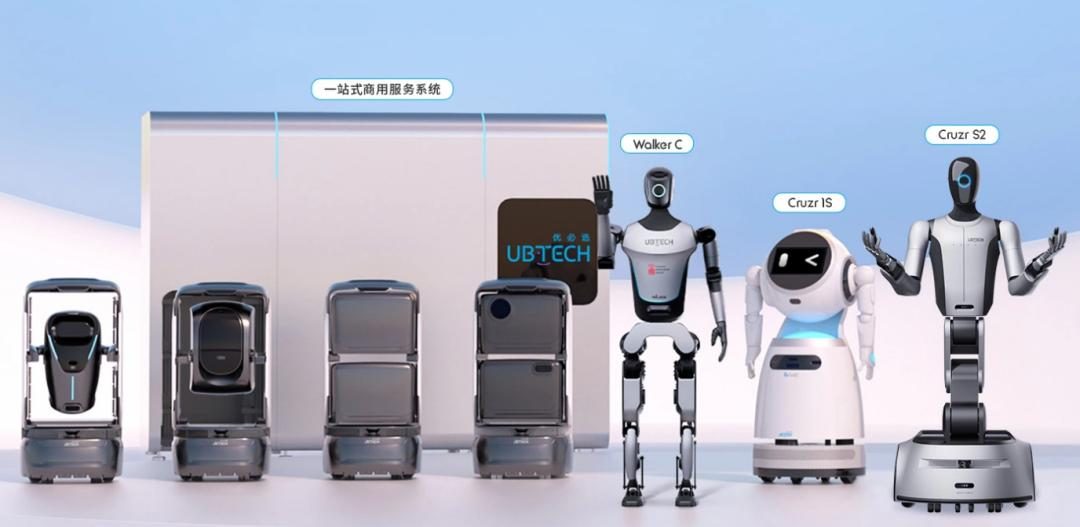
优必选持续维持高强度研发投入,上半年研发费用达 3.03 亿元,研发费用率接近 24%,资源重点倾斜全栈物理 AI、自研大模型与人形本体技术。技术投入转化为规模化交付能力,上半年全尺寸人形机器人销量 921 台,产品落地航空制造、汽车、3C 电子、智慧物流多个工业场景,同时万台级智慧工厂投产,为后续大规模商业化筑牢产能底座,整体战略可以概括为以投入换场景卡位,现阶段重点解决机器人批量交付的现实难题。
而刚刚登陆科创板的宇树科技,过去依靠硬件效率实现盈利,上市之后转向加大投入。报告期内研发投入显著增加,同时加码品牌市场推广,战略引入 DeepSeek 完成产业资本绑定,补齐大模型算法层面的短板。从 “擅长赚钱” 转向 “敢于投入研发”,将前期积累的利润投入具身智能的长期技术布局。
简言之,宇树从硬件优先,补足 AI 大脑短板;优必选从技术投入优先,补齐规模化生产交付短板,两大头部厂商发展路径正在双向靠拢。
胜负不在当下,产业落地才是终极考题
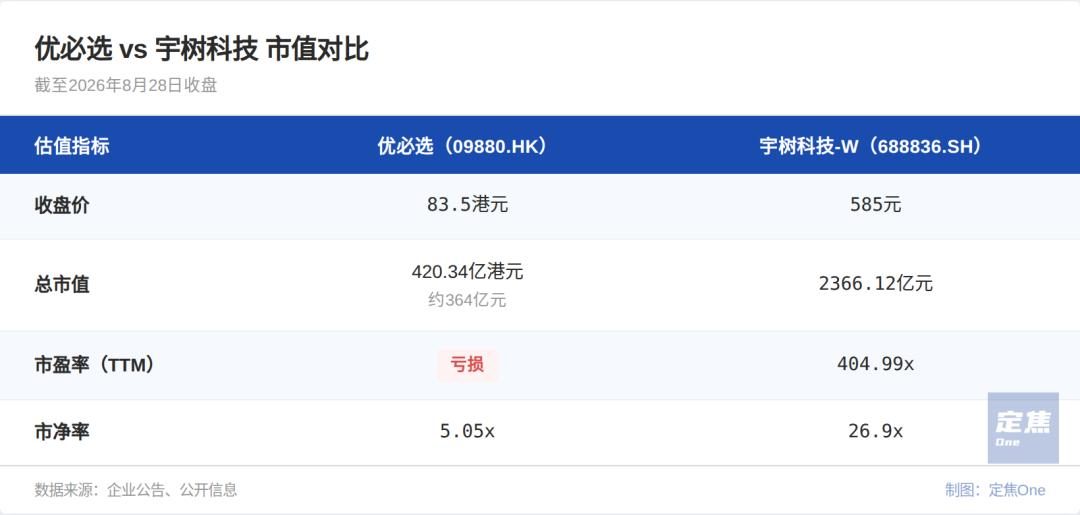 相比于财报数据,资本市场给出的反馈更为悬殊。截至 8 月 28 日收盘,宇树科技市值约 2366 亿元,优必选折合人民币市值约 364 亿元,二者市值相差 6.5 倍。高估值背后,是 A 股市场对具备自研、量产、盈利多重属性的人形机器人标的的情绪溢价。
行业头部企业也已经清醒认识到,人形机器人大规模商用时代尚未到来。宇树创始人公开表态,具身智能的 “ChatGPT 时刻” 还没有来临,机器人大规模进入工厂仍需要 2‑10 年时间。两家企业真正的对手,并不是彼此,而是整个产业落地节奏,同时还要面对海外巨头特斯拉 Optimus 带来的成本与量产竞争压力。
客观来看,优必选在营收规模层面实现追赶,但盈利、估值维度仍存在不小差距。宇树手握盈利优势,却面临扣非利润下滑的现实问题。在机器人能够稳定在陌生环境完成绝大多数任务的行业临界点到来之前,谈论谁真正实现超越还为时过早。下一份完整年报,或将成为判断国内人形机器人商业化成色真正的分水岭。